 Imagem: Uniline Contábil
Imagem gerada por Inteligência Artificial
Imposto Seletivo em 2027: o que muda e como sua empresa pode se preparar
Atualizado em 5 de novembro de 2026
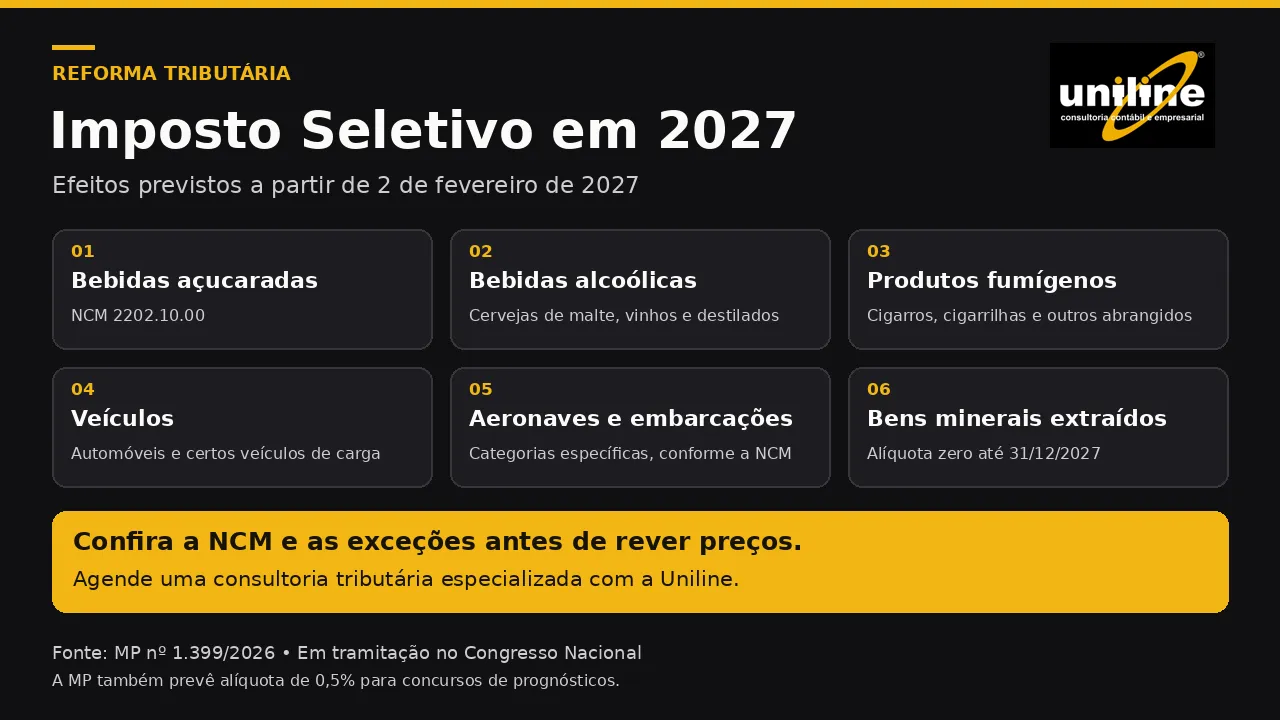
A Medida Provisória nº 1.399/2026, publicada em edição extra do Diário Oficial da União em 4 de novembro de 2026, estabelece as alíquotas e as regras de transição do Imposto Seletivo (IS) para 2027. A MP entrou em vigor na data da publicação e prevê efeitos a partir de 2 de fevereiro de 2027. O texto já tramita no Congresso Nacional e pode sofrer alterações.
A medida alcança itens específicos, como bebidas açucaradas e alcoólicas, produtos fumígenos, veículos, aeronaves e embarcações. Veja como ficam algumas das alíquotas nominais previstas para as operações internas.
|
Produto |
IPI de referência na MP |
Imposto Seletivo previsto |
|
Bebidas açucaradas — NCM 2202.10.00 |
2,6% |
2,6% |
|
Cervejas de malte — posição 22.03 |
3,9% |
4,2% |
|
Demais bebidas alcoólicas abrangidas |
6,5% a 19,5% |
8% a 24%, conforme o produto |
Para veículos, o cálculo varia conforme a categoria e características como propulsão e eficiência energética. Importações podem ter fatores adicionais de ajuste, e pequenos produtores de bebidas alcoólicas podem ter redução de alíquota se atenderem aos requisitos da MP. A transição do IPI também merece acompanhamento. O governo anunciou uma proposta de emenda à Constituição para manter temporariamente a cobrança do IPI sobre os produtos afetados até o início dos efeitos do IS.
Antes de rever preços, compare o imposto em reais por operação. As bases de cálculo do IPI e do IS podem ser diferentes. Assim, a passagem de 3,9% para 4,2%, por exemplo, é uma variação de alíquota nominal. O impacto no custo depende da base aplicável, da classificação fiscal do produto e de eventuais benefícios.
- Fabricantes e importadores: revisem a NCM e a descrição dos produtos, simulem os efeitos sobre custos e margens e preparem o sistema fiscal para a transição.
- Distribuidores e varejistas: conversem com os fornecedores sobre possíveis mudanças nos preços de aquisição e avaliem os efeitos nas margens e nas negociações para 2027.
A Uniline Contábil pode ajudar sua empresa a identificar os produtos afetados, simular o impacto por operação e planejar os ajustes fiscais e comerciais.
Fontes oficiais: Íntegra da MP nº 1.399/2026 e anexos no Senado Federal ·

Deixe Um Comentário