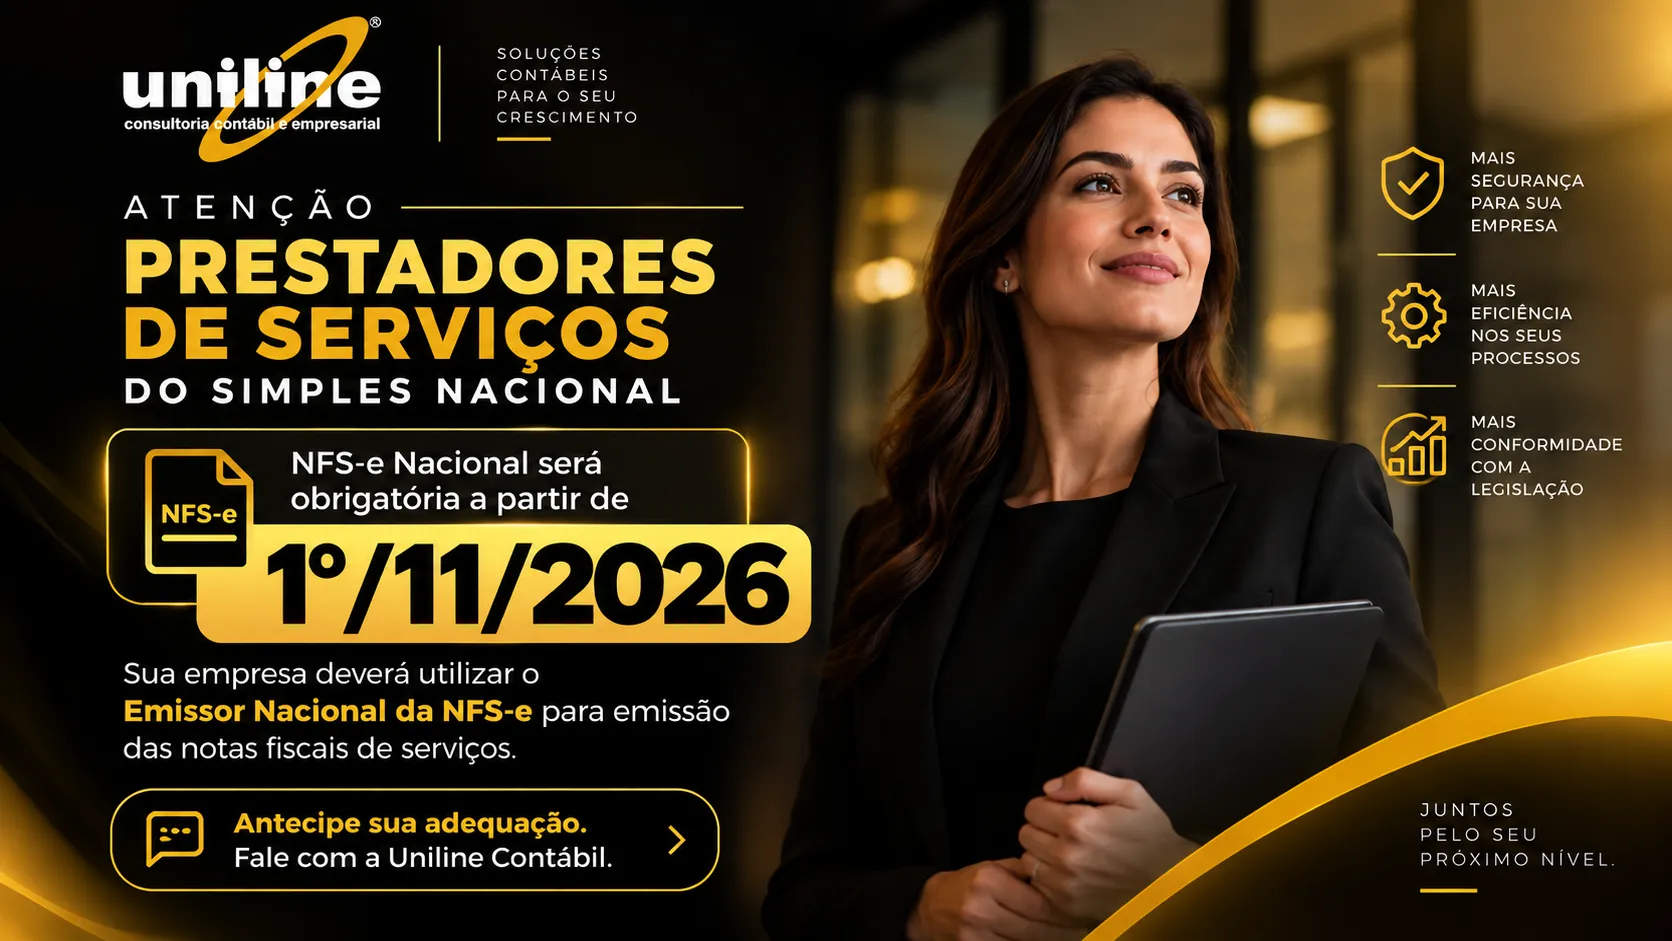
 Imagem: Uniline Contábil
NFS-e Nacional será obrigatória para empresas do Simples Nacional: veja o que muda
As empresas prestadoras de serviços optantes pelo Simples Nacional devem se preparar para uma importante mudança na emissão de notas fiscais.
A partir de 1º de novembro de 2026, as Microempresas e Empresas de Pequeno Porte optantes pelo Simples Nacional deverão utilizar obrigatoriamente o Emissor Nacional da Nota Fiscal de Serviço Eletrônica — NFS-e para emitir suas notas de prestação de serviços.
A obrigatoriedade decorre das alterações promovidas pelo Comitê Gestor do Simples Nacional. Inicialmente, o prazo estava previsto para 1º de setembro de 2026, mas foi prorrogado para 1º de novembro de 2026, conforme comunicado divulgado por entes municipais e informações
relacionadas à atualização normativa do CGSN.
O que é a NFS-e Nacional?
A NFS-e Nacional é o modelo padronizado de nota fiscal de serviços eletrônica, criado para unificar a emissão do documento em todo o país.
Na prática, a mudança busca reduzir diferenças entre sistemas municipais, facilitar a integração tecnológica e melhorar o compartilhamento de informações fiscais entre contribuintes, municípios e demais entes envolvidos.
A emissão poderá ser feita pelo portal nacional da NFS-e ou por meio de sistemas integrados via API, conforme disponibilidade dos softwares utilizados pelas empresas.
Cronograma de atenção
Até 31 de outubro de 2026:
as empresas devem verificar se o sistema atual de emissão de notas está preparado para a integração com o padrão nacional.
A partir de 1º de novembro de 2026:
as empresas prestadoras de serviços optantes pelo Simples Nacional passam a emitir a NFS-e pelo Emissor Nacional.
A partir de 1º de janeiro de 2027:
além da obrigatoriedade da NFS-e Nacional, passam a produzir efeitos as regras relacionadas à CBS e ao IBS no contexto da Reforma Tributária aplicáveis ao Simples Nacional, conforme a legislação de transição.
O que as empresas devem fazer agora?
A recomendação é não deixar a adaptação para a última hora. As empresas devem:
- Conferir se prestam serviços sujeitos à emissão de NFS-e;
- Verificar com o município se haverá orientação específica sobre a migração;
- Validar se o sistema emissor atual estará integrado ao padrão nacional;
- Atualizar cadastros, usuários, certificados e acessos necessários;
- Revisar processos internos de faturamento e emissão de notas;
- Acompanhar os impactos da Reforma Tributária, especialmente em relação à CBS e ao IBS.
Atenção para empresas do Simples Nacional
A mudança não significa, por si só, desenquadramento do Simples Nacional. O regime continua existindo, mas a forma de emissão da nota fiscal de serviços será padronizada nacionalmente.
Durante o período de transição, é importante observar separadamente:
NFS-e Nacional: obrigação acessória relacionada à emissão da nota fiscal de serviços.
CBS e IBS: novos tributos criados pela Reforma Tributária, com regras próprias de transição e aplicação.
Como a Uniline Contábil pode ajudar
A adequação à NFS-e Nacional exige organização, revisão de sistemas e acompanhamento técnico. A Uniline Contábil orienta seus clientes na preparação para essa mudança, avaliando o enquadramento, os procedimentos fiscais e os impactos práticos no dia a dia da empresa.
Antecipar essa adaptação é a melhor forma de evitar falhas na emissão de notas, inconsistências fiscais e dificuldades operacionais quando a obrigatoriedade entrar em vigor.
Fale com a Uniline Contábil e prepare sua empresa com segurança para a NFS-e Nacional e para as próximas etapas da Reforma Tributária.

Deixe Um Comentário