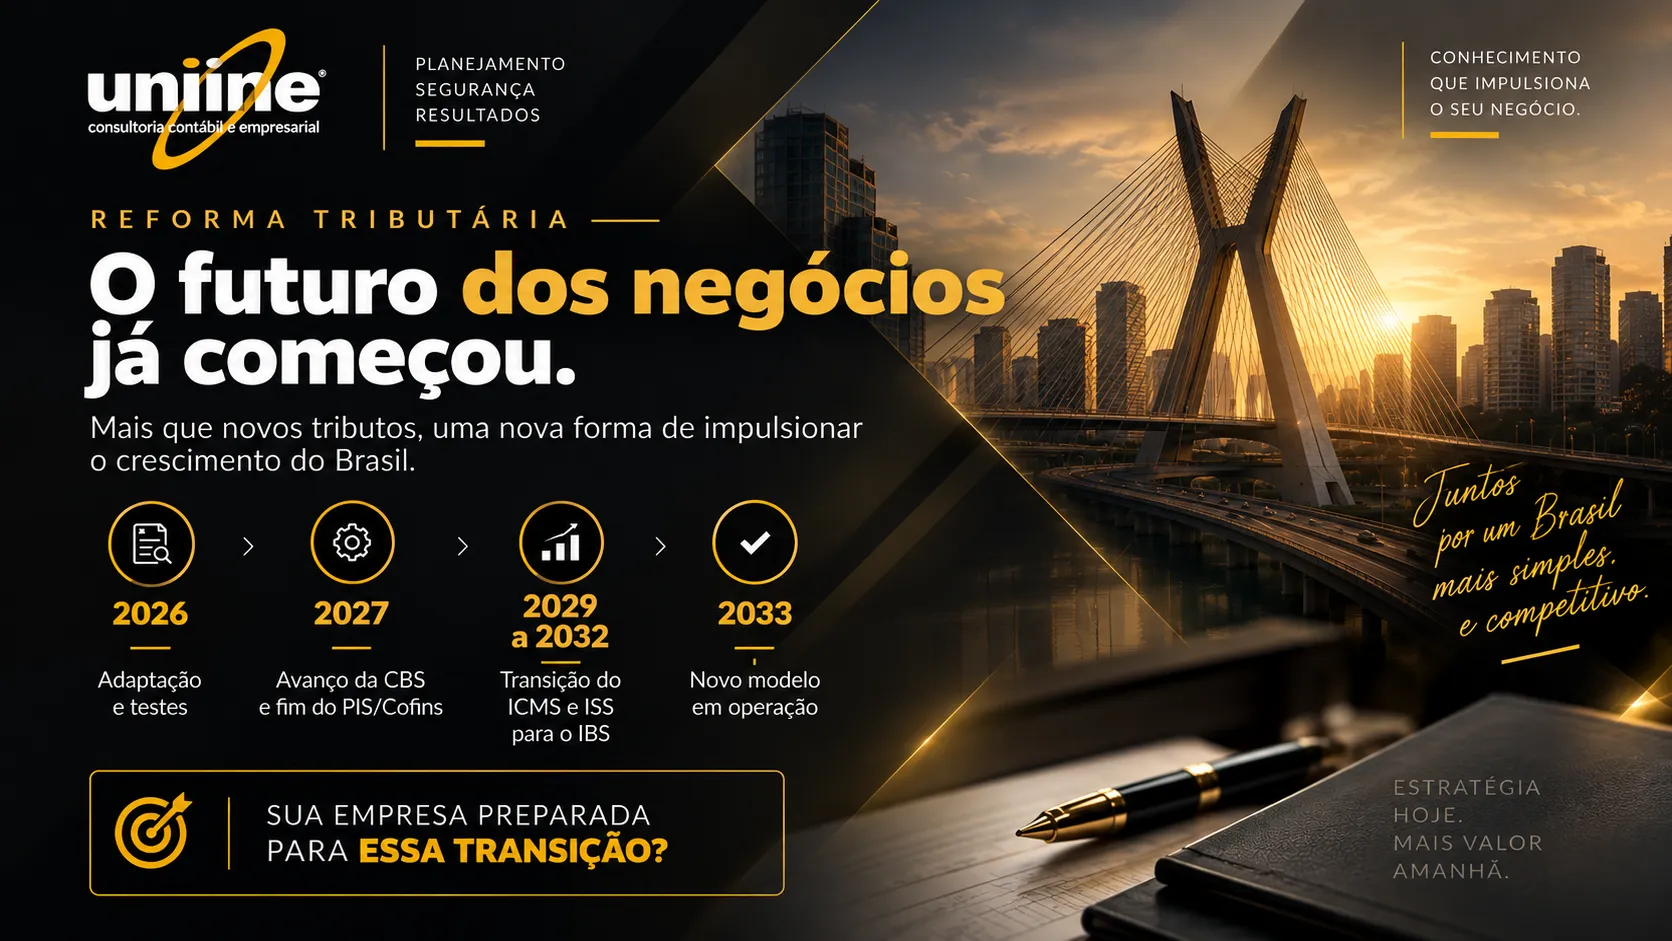
 Imagem: Uniline Contábil
Reforma Tributária: a transição para CBS e IBS já começou — sua empresa está preparada?
Reforma Tributária: a transição para CBS e IBS já começou — sua empresa está preparada?
A Reforma Tributária do consumo entra em uma fase decisiva. Entre 2026 e 2033, o Brasil fará a transição gradual para o chamado IVA Dual, formado pela CBS (Contribuição sobre Bens e Serviços), federal, e pelo IBS (Imposto sobre Bens e Serviços), de Estados e Municípios.
Mais do que uma mudança de impostos, o novo modelo poderá afetar sistemas, processos fiscais, créditos tributários, contratos, formação de preços, margens e fluxo de caixa.
2026: ano de adaptação
Em 2026 começa a fase de testes da CBS e do IBS, com alíquotas de referência de 0,9% para CBS e 0,1% para IBS, observadas as regras de compensação, dispensa de recolhimento e obrigações acessórias previstas na regulamentação.
Para as empresas, o momento é de revisar ERP, emissão de documentos fiscais, cadastros de produtos e serviços, classificações tributárias e integrações entre fiscal, contabilidade e financeiro
Importante: as regras operacionais e os cronogramas dos documentos fiscais vêm sendo implementados gradualmente. Por isso, é fundamental acompanhar os atos e orientações oficiais atualizados da Receita Federal e do Comitê Gestor do IBS.
Os próximos passos da transição
2027: PIS e Cofins são extintos e a CBS passa a integrar definitivamente o novo sistema. Também entra em vigor o Imposto Seletivo e ocorre a redução do IPI, observadas as exceções previstas para a Zona Franca de Manaus.
2029 a 2032: começa a substituição progressiva de ICMS e ISS pelo IBS. A participação da transição será de 10% em 2029, 20% em 2030, 30% em 2031 e 40% em 2032.
2033: ICMS e ISS são extintos e o IBS passa a operar integralmente, consolidando o novo modelo de tributação do consumo.
Atenção: esses percentuais representam a proporção da transição entre IBS e ICMS/ISS. Não significam, por exemplo, uma alíquota nominal de IBS de 10% em 2029.
O impacto vai além do departamento fiscal
Uma preparação eficiente não deve responder apenas “quanto será a nova alíquota?”. A empresa precisa avaliar questões mais estratégicas:
- Como CBS e IBS afetarão nossos custos, créditos, preços e margens?
- Haverá impacto relevante no fluxo de caixa e capital de giro?
- Os contratos com clientes e fornecedores precisam ser revisados?
- O ERP está preparado para as novas exigências?
- Quais produtos, serviços ou operações poderão sofrer maior impacto?
É justamente nesse ponto que a contabilidade consultiva ganha importância. Simulações tributárias e financeiras realizadas antecipadamente permitem transformar uma obrigação legal em informação para tomada de decisão.
A orientação da Uniline
A Reforma Tributária deve ser tratada como um projeto empresarial, envolvendo fiscal, contabilidade, financeiro, comercial, compras e tecnologia.
A recomendação é não esperar as próximas etapas da transição. 2026 deve ser utilizado para organizar dados, testar sistemas, revisar processos, capacitar equipes e simular os impactos econômicos do novo modelo.
Quem compreender antecipadamente os efeitos sobre tributação, preços, margem e caixa terá melhores condições de atravessar a transição com segurança e planejamento.
Uniline Consultoria Contábil e Empresarial
Conhecimento tributário que impulsiona o seu negócio.
Conteúdo informativo. A aplicação das regras deve considerar as características de cada empresa e a legislação e regulamentação vigentes.

Deixe Um Comentário