 Imagem: Uniline Contábil
Imagem gerada por Inteligência Artificial
Reforma Tributária: novos prazos para documentos fiscais eletrônicos são formalizados
A implementação da Reforma Tributária do Consumo segue avançando e exige atenção das empresas, especialmente quanto à adequação dos sistemas de emissão de documentos fiscais eletrônicos.
Com a publicação do Ato Conjunto RFB/CGIBS nº 7, de 11 de novembro de 2026, foram formalizadas alterações no cronograma de obrigatoriedade de emissão de determinados documentos fiscais eletrônicos vinculados à CBS e ao IBS.
O ato altera o cronograma previsto anteriormente no Ato Conjunto RFB/CGIBS nº 4/2026 e confirma a postergação de prazos para algumas operações e documentos específicos.
O que muda na prática?
A principal mudança está no adiamento da obrigatoriedade de emissão de determinados documentos fiscais eletrônicos para operações envolvendo serviços, fornecimentos específicos, transporte, plataformas digitais, imóveis e contribuintes do Simples Nacional.
Embora os novos prazos tragam um alívio operacional, eles não eliminam a necessidade de preparação imediata. Pelo contrário: o período adicional deve ser utilizado pelas empresas para revisar processos, parametrizar sistemas e realizar testes com maior segurança.
Novos prazos formalizados
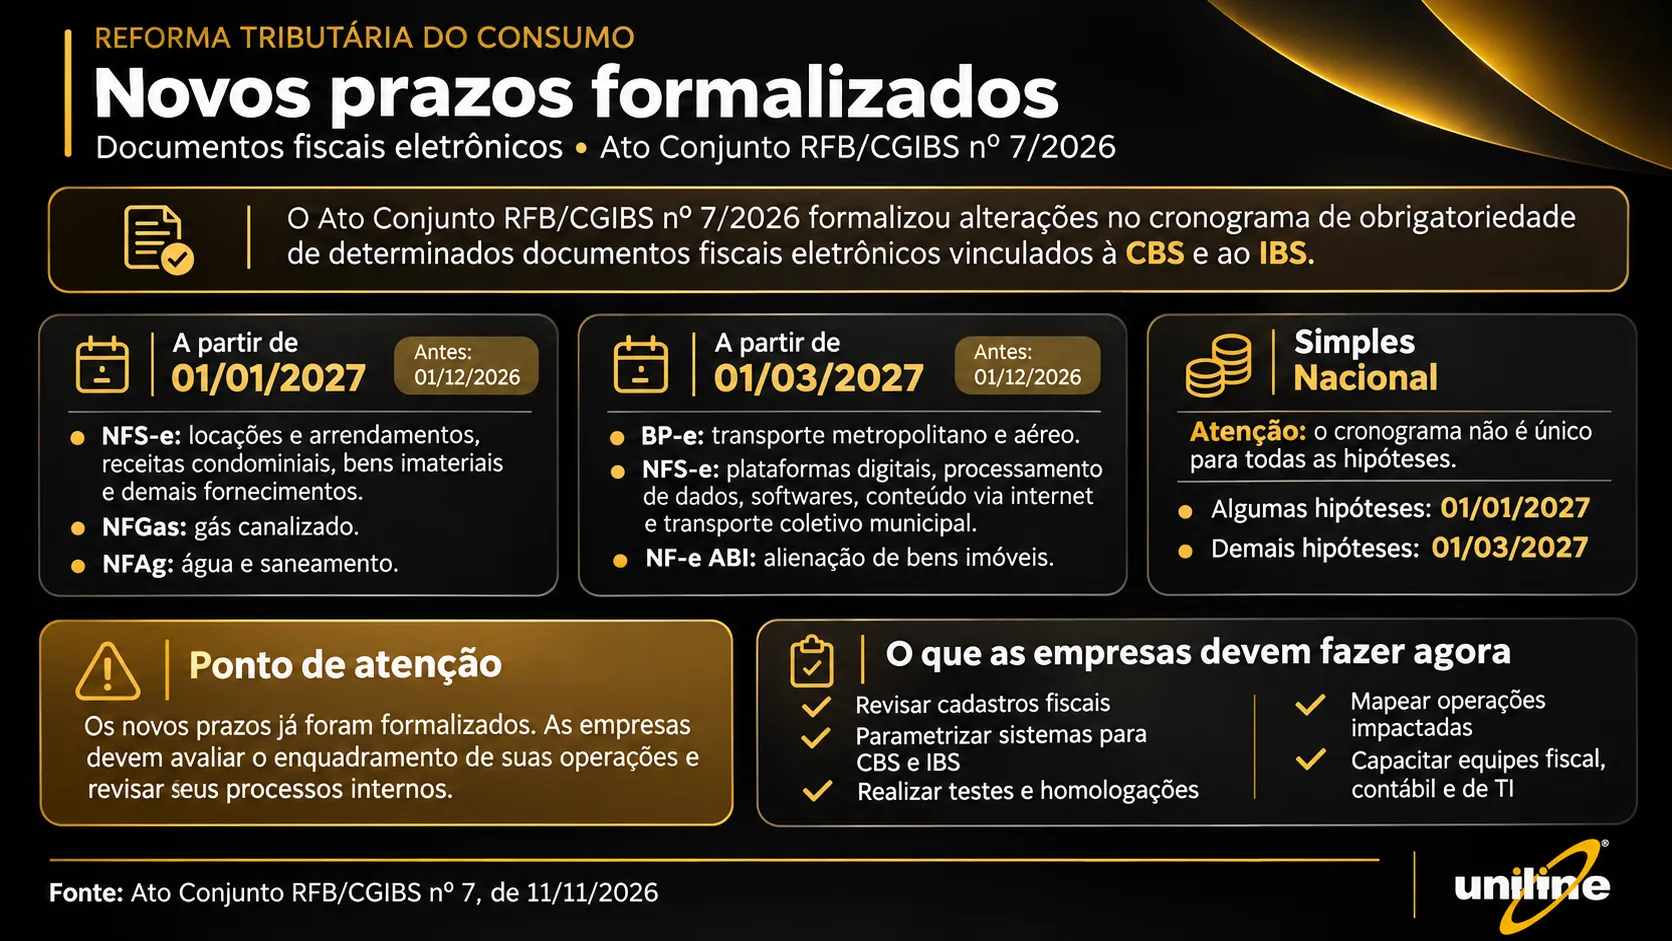
A partir de 01/01/2027
Passam a observar o prazo de 1º de janeiro de 2027 as obrigações relacionadas a determinadas operações e documentos, incluindo:
- NFS-e para locações, arrendamentos, receitas condominiais, bens imateriais e demais fornecimentos específicos;
- NFGas, referente ao fornecimento de gás canalizado;
- NFAg, referente ao fornecimento de água e saneamento.
Essas operações haviam sido indicadas anteriormente com prazo a partir de 01/12/2026, mas tiveram a exigência postergada para 01/01/2027.
A partir de 01/03/2027
Passam a observar o prazo de 1º de março de 2027 as obrigações relacionadas a:
- BP-e, para transporte metropolitano e aéreo de passageiros;
- NFS-e, nas operações envolvendo plataformas digitais, processamento de dados, softwares, conteúdo via internet e transporte coletivo municipal;
- NF-e ABI, relativa à alienação de bens imóveis.
Nesses casos, o cronograma anterior também previa início em 01/12/2026, sendo agora formalizada a postergação para 01/03/2027.
Atenção especial ao Simples Nacional
O Ato Conjunto RFB/CGIBS nº 7/2026 também traz ajustes importantes para os contribuintes optantes pelo Simples Nacional.
É importante observar que o tratamento do Simples Nacional não deve ser interpretado de forma única para todas as situações. O ato prevê prazos distintos, conforme a natureza da operação:
- algumas hipóteses passam a ter obrigatoriedade a partir de 01/01/2027;
- as demais hipóteses passam a ter obrigatoriedade a partir de 01/03/2027.
Por isso, empresas optantes pelo Simples Nacional devem avaliar cuidadosamente o tipo de operação realizada, especialmente quando houver venda de mercadorias a outros contribuintes, prestação de serviços, locações ou operações abrangidas por documentos fiscais eletrônicos específicos.
O que as empresas devem fazer agora?
A postergação dos prazos deve ser vista como uma oportunidade para organização, e não como motivo para adiar a adequação.
A orientação consultiva da Uniline é que as empresas iniciem ou reforcem imediatamente um plano de preparação, contemplando:
- Revisão dos cadastros fiscais de produtos, serviços, clientes e fornecedores;
- Validação dos sistemas emissores de documentos fiscais eletrônicos;
- Parametrização dos campos relacionados à CBS e ao IBS;
- Mapeamento das operações impactadas pela Reforma Tributária;
- Testes em ambiente de homologação, quando disponíveis;
- Capacitação das equipes fiscal, contábil, financeira e de tecnologia;
- Acompanhamento constante dos atos normativos, notas técnicas e orientações oficiais
Por que a preparação antecipada é essencial?
A Reforma Tributária do Consumo altera de forma significativa a forma como as empresas deverão tratar documentos fiscais, apuração tributária, obrigações acessórias e integração entre áreas internas.
Mesmo com a prorrogação de alguns prazos, a complexidade da transição exige planejamento. Empresas que deixarem a adequação para o último momento poderão enfrentar inconsistências cadastrais, rejeições em documentos fiscais, falhas sistêmicas e dificuldades na correta apuração dos novos tributos.
Além disso, a adaptação envolve não apenas o setor fiscal, mas também tecnologia, financeiro, faturamento, compras, contratos e gestão de dados.
Conclusão
O Ato Conjunto RFB/CGIBS nº 7/2026 formaliza novos prazos para a obrigatoriedade de emissão de determinados documentos fiscais eletrônicos no contexto da Reforma Tributária do Consumo.
As principais datas de atenção passam a ser 01/01/2027 e 01/03/2027, conforme o tipo de documento, operação e regime tributário do contribuinte.
A Uniline recomenda que as empresas utilizem esse período adicional de forma estratégica, promovendo revisões internas, testes sistêmicos e alinhamento entre as áreas envolvidas.
A preparação antecipada será fundamental para garantir segurança fiscal, reduzir riscos operacionais e assegurar uma transição mais organizada para o novo modelo tributário.

Deixe Um Comentário