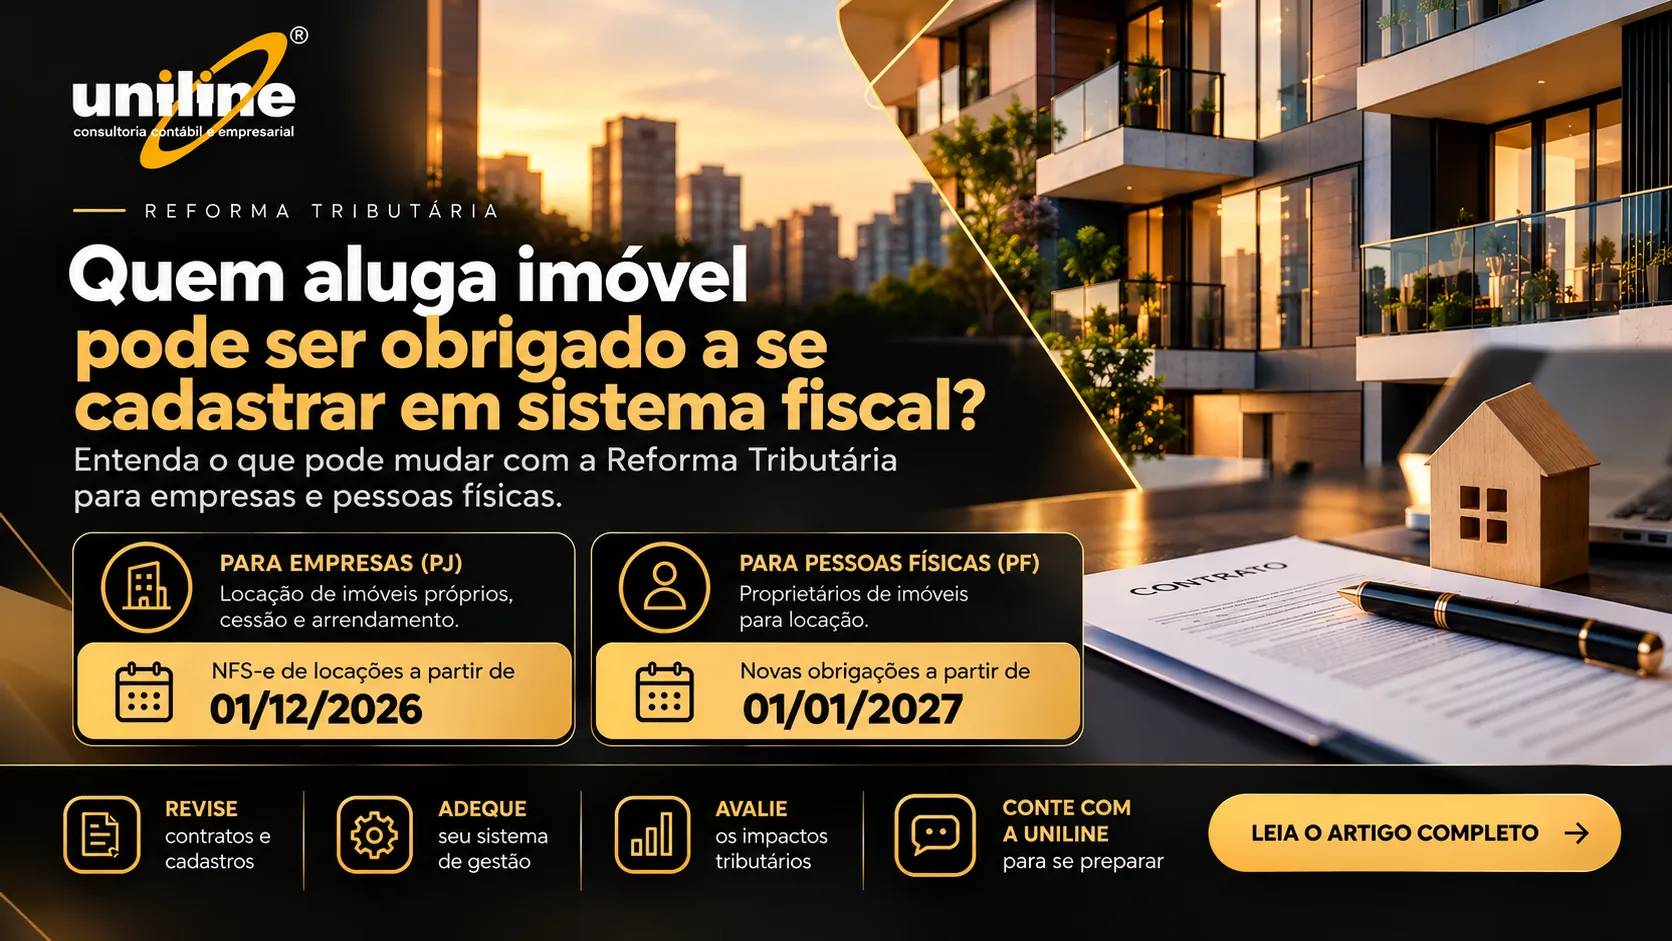
 Imagem: Uniline Contábil
Imagem gerada por Inteligência Artificial
ALERTA A EMPRESAS E LOCADORES DE IMÓVEIS: NOVAS REGRAS DE DOCUMENTAÇÃO FISCAL ESTÃO CHEGANDO
ALERTA A EMPRESAS E LOCADORES DE IMÓVEIS: NOVAS REGRAS DE DOCUMENTAÇÃO FISCAL ESTÃO CHEGANDO
A Reforma Tributária passa a produzir efeitos práticos relevantes para empresas cuja atividade envolve locação de bens imóveis próprios, cessão onerosa, arrendamento e operações imobiliárias.
A Receita Federal e o Comitê Gestor do IBS divulgaram cronograma específico para os novos documentos fiscais eletrônicos. Para locações, cessões onerosas e arrendamentos de bens imóveis, a NFS-e específica de Locações tem início de obrigatoriedade previsto para 1º de dezembro de 2026. O leiaute já consta como publicado no cronograma oficial.
O que muda para as empresas locadoras?
Esse é um ponto que merece atenção imediata das empresas que exploram locação de imóveis próprios.
Historicamente, a locação pura de imóvel não estava sujeita ao ISS e, por isso, não seguia a lógica tradicional de emissão de NFS-e de serviços. Com a Reforma Tributária, porém, a LC nº 214/2025 passou a disciplinar operações com bens imóveis no âmbito do IBS e da CBS, e a administração tributária criou documentação fiscal eletrônica própria para essas operações.
Isso significa que não se deve confundir a nova NFS-e de Locações com a antiga nota fiscal de serviços sujeita ao ISS. A existência do novo documento fiscal decorre da implantação do IBS/CBS e não transforma, por si só, a locação pura em serviço sujeito ao ISS.
O cronograma oficial atualmente estabelece 1º/12/2026 para a NFS-e destinada às “locações, cessões onerosas e arrendamentos”, incluindo bens imóveis.
Atenção especial às empresas do Simples Nacional
Há outro prazo relevante. A Receita Federal informou que as ME e EPP optantes pelo Simples Nacional deverão utilizar a NFS-e de padrão nacional a partir de 1º de novembro de 2026, conforme a Resolução CGSN nº 191/2026.
Entretanto, as regras relativas ao IBS e à CBS para os optantes do Simples passam a produzir efeitos em 1º de janeiro de 2027.
Portanto, empresas imobiliárias precisam analisar qual operação realizam e qual documento fiscal se aplica, em vez de simplesmente adotar uma única data para todas as situações.
E quem aluga imóveis como pessoa física?
Aqui também houve uma atualização importante.
O chamado “CNPJ técnico” não é uma nova empresa nem transforma automaticamente o proprietário em pessoa jurídica. A Receita Federal confirmou que pessoas físicas enquadradas como contribuintes ou responsáveis tributários da CBS deverão ter inscrição no CNPJ para cumprimento das novas obrigações fiscais.
Entretanto, o Decreto nº 13.075/2026 prorrogou essa exigência. Para essas pessoas físicas, tanto a inscrição no CNPJ quanto a emissão dos documentos fiscais previstos na regulamentação da CBS passarão a produzir efeitos somente em 1º de janeiro de 2027. Até 31/12/2026 permanecem os mecanismos atualmente utilizados para sua identificação fiscal.
Portanto, é importante evitar uma mensagem genérica como “todo locador pessoa física terá CNPJ em 2027”. A obrigação alcança a pessoa física quando ela se enquadrar como contribuinte ou responsável tributário nas hipóteses previstas pela legislação do IBS/CBS.
Recomendações da Uniline Contábil
Para empresas que trabalham com locação de imóveis próprios ou administração/intermediação de imóveis de terceiros, recomendamos antecipar a revisão fiscal ainda em 2026:
- identificar separadamente receitas de locação própria, administração imobiliária, intermediação, cessões e demais serviços, pois o tratamento fiscal e documental pode ser diferente;
- verificar a adequação do sistema de gestão/ERP ao novo documento fiscal e aos campos de IBS/CBS;
- revisar contratos de locação, principalmente cláusulas relacionadas a tributos, reajustes, repasses e encargos;
- avaliar o impacto da transição para IBS/CBS sobre preços, fluxo de caixa e créditos tributários;
- para locadores PF, verificar antecipadamente se o volume e as características das operações poderão enquadrá-los como contribuintes do novo sistema a partir de 2027.
A plataforma nacional da NFS-e também está sendo adaptada para a Reforma Tributária, inclusive com alterações de leiaute para IBS e CBS.
Datas para colocar no radar
01/11/2026: obrigatoriedade da NFS-e padrão nacional para ME/EPP do Simples Nacional, observadas as regras próprias aplicáveis.
01/12/2026: início previsto no cronograma oficial para a NFS-e de Locações, abrangendo locações, cessões onerosas e arrendamentos de bens móveis e imóveis.
01/01/2027: início da obrigação de inscrição no CNPJ e emissão dos documentos fiscais previstos na regulamentação da CBS para pessoas físicas que sejam contribuintes ou responsáveis tributários, conforme a prorrogação determinada pelo Decreto nº 13.075/2026.
Orientação Uniline Contábil: empresas e proprietários que atuam no mercado de locação não devem esperar a virada do ano para avaliar essas mudanças. O segundo semestre de 2026 deve ser utilizado para revisar contratos, sistemas, cadastros, enquadramento tributário e procedimentos de faturamento.
A Uniline Contábil está acompanhando a implementação da Reforma Tributária e pode realizar uma análise individual da operação imobiliária para identificar quais documentos fiscais serão exigidos, quando começa a obrigação e quais impactos IBS/CBS poderão ocorrer na tributação das receitas de locação.
Referências: LC nº 214/2025; Decreto nº 12.955/2026, com alterações do Decreto nº 13.075/2026; Ato Conjunto RFB/CGIBS nº 4/2026; Resolução CGSN nº 191/2026; cronograma oficial de documentos fiscais eletrônicos da Reforma Tributária divulgado pela Receita Federal/CGIBS.
Consultar o cronograma oficial da Reforma Tributária na Receita Federal
Nota técnica: como os leiautes e regras operacionais continuam em implantação, recomendo validar novamente o cronograma próximo a 1º/12/2026, especialmente antes de enviar comunicado definitivo aos clientes da Uniline.

Deixe Um Comentário