 Imagem: Uniline Contábil
Imagem gerada por Inteligência Artificial
Parecer consultivo - novos prazos do Simples Nacional para 2027
Parecer consultivo — novos prazos do Simples Nacional para 2027
Posição em 29 de setembro de 2026
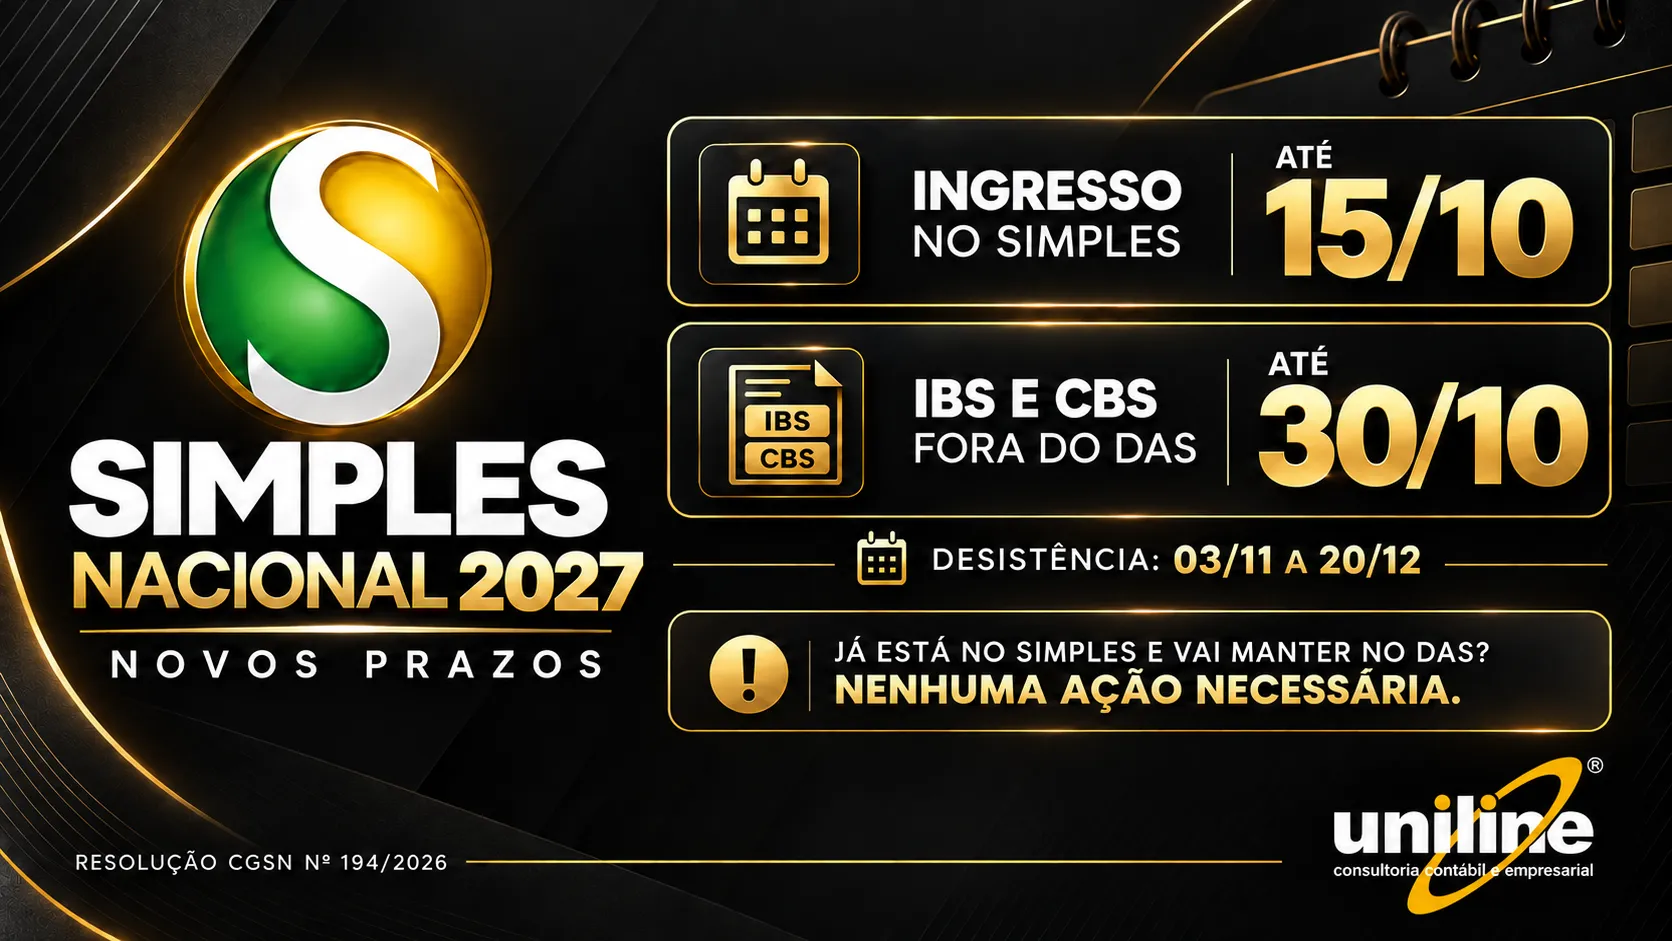
As informações centrais da publicação estão corretas. A Resolução CGSN nº 194/2026, publicada no DOU de 28 de setembro de 2026, alterou os prazos anteriormente previstos pela Resolução CGSN nº 186/2026.
Prazos oficiais
|
Situação |
Novo prazo |
|
Solicitação de ingresso no Simples Nacional para 2027 |
15/10/2026 |
|
Regularização de pendências, caso o pedido de ingresso seja indeferido |
30/10/2026 |
|
Opção pelo regime regular de IBS e CBS fora do DAS |
30/10/2026 |
|
Cancelamento das opções realizadas |
De 03/11 a 20/12/2026 |
Ressalvas importantes sobre a publicação
A informação precisa ser divulgada com três esclarecimentos:
- O prazo de 15 de outubro não se aplica às empresas que já estão no Simples Nacional.
Ele se destina às empresas que precisam solicitar ingresso no regime para 2027. A empresa já optante, permanecendo enquadrada e sem impedimentos, continua no Simples automaticamente.
- A opção até 30 de outubro é pelo regime regular de IBS e CBS.
Trata-se da possibilidade de permanecer no Simples Nacional para os demais tributos, mas apurar e recolher IBS e CBS fora do DAS — modelo usualmente chamado de “Simples Híbrido”.
- Essa opção produz efeitos, inicialmente, de janeiro a junho de 2027.
Portanto, não é tecnicamente adequado apresentá-la como uma escolha definitiva para todo o ano de 2027.
A desistência também não pode ser realizada a qualquer momento até 20 de dezembro: a janela estabelecida é de 3 de novembro a 20 de dezembro de 2026. Depois de formalizado o cancelamento, ele será irretratável.
Orientação consultiva da Uniline
As empresas que já estão no Simples Nacional, desejam permanecer no regime em 2027 e pretendem recolher IBS e CBS dentro do DAS não precisam realizar nenhuma opção adicional.
A decisão até 30 de outubro interessa apenas às empresas que avaliam adotar o regime regular de IBS e CBS, recolhendo esses tributos fora do DAS.
Essa escolha não deve ser baseada apenas na comparação de alíquotas. É necessário analisar:
- perfil dos clientes e o aproveitamento de créditos;
- fornecedores e qualidade dos créditos nas aquisições;
- formação dos preços;
- margens por produto ou serviço;
- impacto no fluxo de caixa;
- contratos e poder de negociação;
- qualidade e integração das informações fiscais, financeiras e contábeis.
Operações de compra ou venda sem documento fiscal prejudicam a formação dos créditos, comprometem a qualidade das simulações e podem inviabilizar um planejamento tributário confiável. Para decidir corretamente, financeiro, faturamento, compras e contabilidade precisam trabalhar com informações completas e conciliadas.
Conclusão
Os novos prazos são válidos, mas a prorrogação não deve ser interpretada como motivo para adiar a análise. A recomendação é iniciar imediatamente as simulações entre:
- Simples tradicional: IBS e CBS dentro do DAS; e
- Simples Híbrido: IBS e CBS apurados pelo regime regular e recolhidos fora do DAS.
A janela de cancelamento até 20 de dezembro oferece uma oportunidade de revisão, mas não elimina a necessidade de diagnóstico prévio. A opção deve ser formalizada somente após estudo individualizado dos efeitos tributários, comerciais, financeiros e operacionais de cada empresa.
Fonte oficial: Resolução CGSN nº 194/2026 — Receita Federal

Deixe Um Comentário